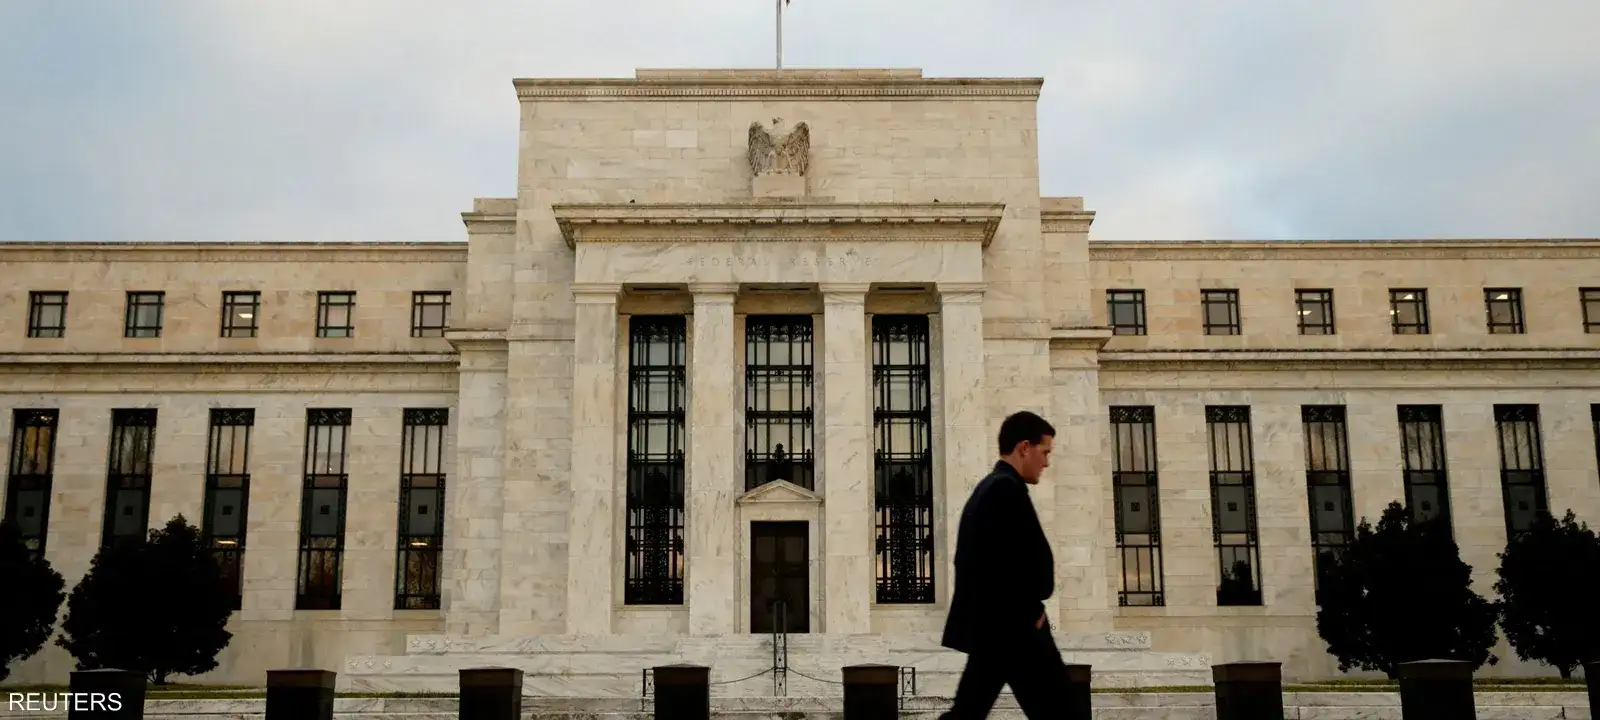

يدرس مجلس الاحتياطي الفيدرالي الأميركي تعديل الحدود المالية التي تحدد خضوع البنوك لمتطلبات رقابية أكثر صرامة، في خطوة قد تخفف الأعباء التنظيمية عن بعض المؤسسات وتمنحها مساحة أكبر للتوسع، كما قد تشجع على زيادة عمليات الاندماج والاستحواذ في القطاع المصرفي.
وبحسب تقرير نقلته وكالة رويترز عن مصادر مطلعة، يبحث البنك المركزي الأميركي إعادة احتساب عتبات الأصول التي ترتبط بها متطلبات اختبارات الضغط والسيولة ورأس المال والإفصاح، مع الأخذ في الاعتبار نمو الاقتصاد وارتفاع الأسعار خلال السنوات الماضية.
وأفادت ثلاثة مصادر بأن الفيدرالي قد يطرح مقترحًا رسميًا لإجراء التعديلات في وقت لاحق من عام 2026، بينما لم يصدر البنك المركزي إعلانًا رسميًا بشأن اعتماد الخطة.
ما عتبات الرقابة المصرفية الحالية؟
تخضع البنوك الأميركية لمستويات مختلفة من الرقابة وفقًا لحجم أصولها، إذ تزداد المتطلبات التنظيمية كلما ارتفعت قيمة الأصول، بما يشمل اختبارات الضغط وإجراءات إدارة المخاطر والسيولة ورأس المال.
وبموجب القواعد الحالية التي أُقرت عام 2019، تبدأ بعض المتطلبات الرقابية المشددة عند تجاوز أصول البنك 100 مليار دولار، مع تصاعد القيود عند مستويات 250 مليار دولار و700 مليار دولار.
وترى مؤسسات مصرفية أن هذه الحدود لم تعد تعكس حجم الاقتصاد الأميركي الحالي، بعدما ارتفعت الأسعار واتسع النشاط الاقتصادي منذ وضعها. وتقول هذه البنوك إن تجاوز بعض العتبات قد يفرض عليها تكاليف إضافية لا تتناسب بالضرورة مع المخاطر التي تمثلها.
وتشمل الأعباء التي تتحدث عنها البنوك توظيف فرق متخصصة في الامتثال وإدارة المخاطر، وتطوير أنظمة اختبارات الضغط والتقارير التنظيمية، وهي تكاليف قد تصل إلى عشرات الملايين من الدولارات سنويًا، وفقًا لما أورده التقرير.
عتبة التريليون دولار قيد الدراسة
وفقًا للمصادر التي نقلت عنها رويترز، يدرس الاحتياطي الفيدرالي رفع أعلى عتبة تنظيمية من 700 مليار دولار إلى مستوى يقترب من تريليون دولار، إلى جانب احتمال رفع بعض المتطلبات المرتبطة بعتبة 100 مليار دولار إلى نحو 150 مليار دولار.
وإذا أُقرت التعديلات المقترحة، فقد تستفيد بنوك كبيرة ومتوسطة من مساحة إضافية للنمو قبل دخولها في بعض مستويات الرقابة الأكثر تشددًا.
ومن المؤسسات التي قد تتأثر بالتغييرات المحتملة، يو إس بانكورب (U.S. Bancorp)، وكابيتال وان (Capital One)، وبي إن سي فاينانشال (PNC Financial)، وترويست فاينانشال (Truist Financial)، نظرًا لقربها من مستوى 700 مليار دولار من الأصول.
كما قد تستفيد بنوك إقليمية مثل ويسترن ألاينس (Western Alliance) وزيونز بانكوربوريشن (Zions Bancorporation)، إلى جانب مؤسسات تتراوح أصولها بين 100 و150 مليار دولار، إذا رُفعت العتبات المرتبطة بالمتطلبات التنظيمية.
ومع ذلك، فإن هذه التغييرات لا تزال قيد الدراسة، ولا تعني أن أي بنك حصل بالفعل على إعفاءات أو أن القواعد الجديدة دخلت حيز التنفيذ.
لماذا يدرس الفيدرالي تعديل الحدود؟
يرتبط النقاش بتأثير التضخم ونمو الاقتصاد على قيمة الأصول المصرفية. فالبنوك التي كانت أقل حجمًا عند إقرار القواعد قد تتجاوز العتبات التنظيمية مع مرور الوقت، حتى إذا لم يتغير مستوى المخاطر لديها بالقدر نفسه.
وكانت ميشيل بومان، نائبة رئيس الاحتياطي الفيدرالي للإشراف المصرفي، قد أشارت في يناير 2026 إلى أن البنك المركزي يدرس إعادة احتساب هذه الحدود وربطها بالناتج المحلي الإجمالي الاسمي.
ومن بين الأفكار المطروحة أن تتغير العتبات بما يتناسب مع نمو الاقتصاد، بدلًا من بقائها عند مستويات ثابتة لفترات طويلة. لكن الفيدرالي لم يعلن، وفقًا للمعلومات الواردة في التقرير، عن قرار نهائي أو جدول زمني ملزم لتنفيذ التعديلات.
وامتنع متحدث باسم البنك المركزي عن التعليق على المعلومات المتعلقة بالخطة.
هل يؤدي تخفيف الرقابة إلى زيادة اندماجات البنوك؟
قد تؤثر العتبات التنظيمية في قرارات التوسع والاندماج، إذ يمكن أن تتردد بعض البنوك في إبرام صفقات تزيد أصولها إلى مستوى يستدعي متطلبات رقابية إضافية.
ويرى مؤيدو تعديل القواعد أن رفع الحدود قد يمنح مجالس إدارات البنوك مرونة أكبر في تقييم فرص النمو والاستحواذ على أساس الجدوى الاقتصادية، بدلًا من التركيز على التكاليف التنظيمية التي قد تترتب على تجاوز عتبة معينة.
وتشير بيانات شركة إس آند بي غلوبال ماركت إنتليجنس إلى أن البنوك التي تتراوح أصولها بين 50 و700 مليار دولار أعلنت 33 صفقة استحواذ مصرفية خلال العقد الماضي، من بينها سبع صفقات في العام الماضي، وفقًا للتقرير.
وقال جيمس ستيفنز، الشريك في شركة المحاماة تروتمان بيبر لوك، إن تخفيف القيود قد يفتح المجال أمام مزيد من عمليات الدمج والاستحواذ بين البنوك الإقليمية والمتوسطة.
في المقابل، يحذر منتقدون من أن زيادة اندماجات البنوك قد تؤدي إلى ارتفاع التركز في القطاع المصرفي، بما قد يقلل المنافسة والخيارات المتاحة أمام العملاء، فضلًا عن احتمال زيادة المخاطر النظامية إذا توسعت المؤسسات المالية بدرجة كبيرة.
اقرأ أيضاً: اليابان: ترامب أبدى قلقه من تراجع الين خلال لقائه تاكايتشي
خلفية تنظيمية تعود إلى الأزمة المالية
تطورت قواعد الرقابة المصرفية الأميركية بعد الأزمة المالية العالمية، مع إقرار قانون دود-فرانك عام 2010، الذي وضع إطارًا لمتطلبات رقابية إضافية على المؤسسات المالية الكبيرة.
وفي عام 2018، أقر الكونغرس تعديلات خففت بعض هذه المتطلبات، قبل أن تُحدد قواعد لاحقة مستويات رقابية مرتبطة بحجم أصول البنوك.
وتتضمن القواعد الحالية متطلبات لا يمكن تعديلها إلا من خلال الكونغرس، إلى جانب صلاحيات واسعة يتمتع بها الاحتياطي الفيدرالي لفرض متطلبات إضافية تتعلق برأس المال والسيولة والتخطيط والإفصاح.
ويظل النقاش حول تعديل العتبات محل اختلاف؛ فبينما ترى بنوك أن الحدود الحالية تحتاج إلى تحديث لتواكب نمو الاقتصاد، يعتبر منتقدون أن تخفيف الرقابة قد يضعف الضمانات التي تهدف إلى حماية النظام المالي.
وحتى الآن، لا تزال الخطة في مرحلة الدراسة، ولم يُعلن عن قواعد نهائية أو موعد محدد لدخول أي تغييرات محتملة حيز التنفيذ.